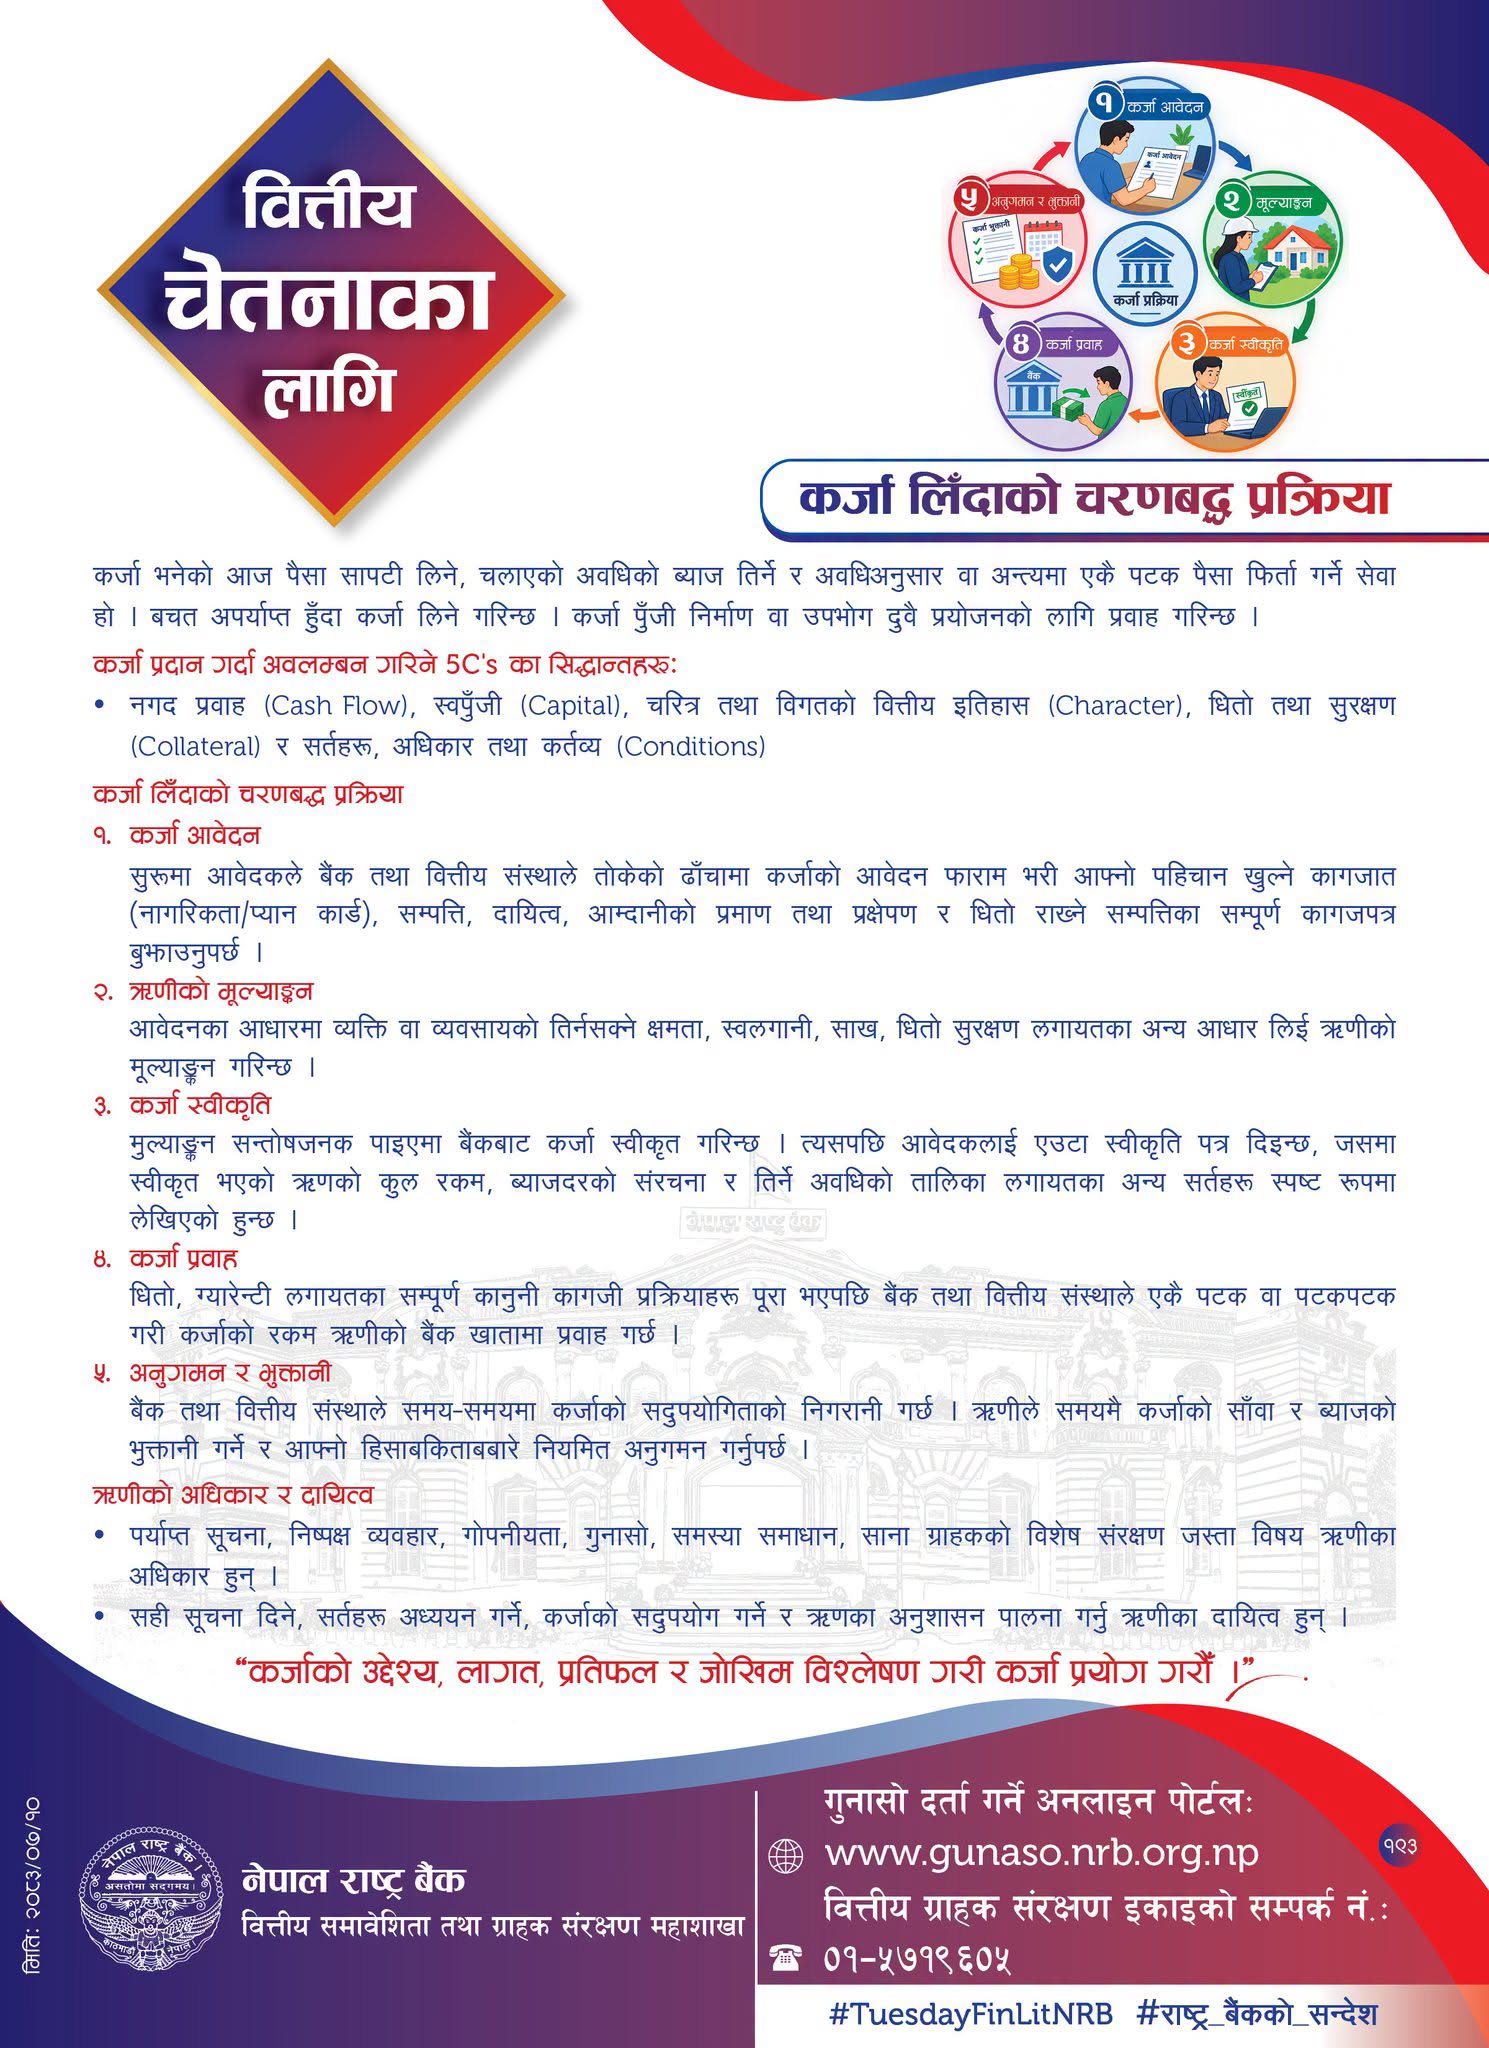
काठमाडौँ। कर्जा भनेको आज पैसा सापटी लिने, चलाएको अवधिको ब्याज तिर्ने र अवधिअनुसार वा अन्त्यमा एकै पटक पैसा फिर्ता गर्ने सेवा हो। बचत अपर्याप्त हुँदा कर्जा लिइन्छ। कर्जा पुँजी निर्माण वा उपभोग दुवै प्रयोजनको लागि प्रवाह गरिन्छ।
कर्जा प्रदान गर्दा अवलम्बन गरिने 5C’s का सिद्धान्तहरू
नगद प्रवाह (Cash Flow), स्वपुँजी (Capital), चरित्र तथा विगतको वित्तीय इतिहास (Character), धितो तथा सुरक्षण (Collateral) र सर्तहरू, अधिकार तथा कर्तव्य (Conditions)
कर्जा लिँदाको चरणबद्ध प्रक्रिया
१. कर्जा आवेदन
सुरुमा आवेदकले बैंक तथा वित्तीय संस्थाले तोकेको ढाँचामा कर्जाको आवेदन फाराम भरी आफ्नो पहिचान खुल्ने कागजात (नागरिकता/प्यान कार्ड), सम्पत्ति, दायित्व, आम्दानीको प्रमाण तथा प्रक्षेपण र धितो राख्ने सम्पत्तिको सम्पूर्ण कागजपत्र बुझाउनुपर्छ।
२. ऋणीको मूल्याङ्कन
आवेदनको आधारमा व्यक्ति वा व्यवसायको तिर्नसक्ने क्षमता, स्वलगानी, साख, धितो सुरक्षण लगायतका अन्य आधार लाई ऋणीको मूल्याङ्कन गरिन्छ।
३. कर्जा स्वीकृति
मूल्याङ्कन सन्तोषजनक पाइएमा बैंकबाट कर्जा स्वीकृत गरिन्छ। त्यसपछि आवेदकलाई एउटा स्वीकृति पत्र दिइन्छ, जसमा स्वीकृत भएको ऋणको कुल रकम, ब्याजदरको संरचना र तिर्ने अवधिको तालिका लगायतका अन्य सर्तहरू स्पष्ट रूपमा लेखिएको हुन्छ।
४. कर्जा प्रवाह
धितो, ग्यारेन्टी लगायतका सम्पूर्ण कानुनी कागजी प्रक्रियाहरू पूरा भएपछि बैंक तथा वित्तीय संस्थाले एकै पटक वा पटकपटक गरी कर्जाको रकम ऋणीको बैंक खातामा प्रवाह गर्छ।
५. अनुगमन र भुक्तानी
बैंक तथा वित्तीय संस्थाले समय-समयमा कर्जाको सदुपयोगिताको निगरानी गर्छ। ऋणीले समयमै कर्जाको साँवा र ब्याजको भुक्तानी गर्ने र आफ्नो हिसाबकिताबबारे नियमित अनुगमन गर्नुपर्छ।
ऋणीको अधिकार र दायित्व
पर्याप्त सूचना, निष्पक्ष व्यवहार, गोपनीयता, गुनासो, समस्या समाधान, साना ग्राहकको विशेष संरक्षण जस्ता विषय ऋणीका अधिकार हुन्। सही सूचना दिने, सर्तहरू अध्ययन गर्ने, कर्जाको सदुपयोग गर्ने र ऋणीका अनुशासन पालना गर्नु ऋणीका दायित्व हुन्।